2026年10月22日,国家发展和改革委员会正式公布《对外投资管理办法》(国家发展改革委令2026年第49号,以下简称“新办法”)。新办法将于2026年12月1日起正式施行,2017年发布的《企业境外投资管理办法》(国家发展改革委令第11号)届时同步废止。此次修订不仅是对原有管理
2026年10月22日,国家发展和改革委员会正式公布《对外投资管理办法》(国家发展改革委令2026年第49号,以下简称“新办法”)。
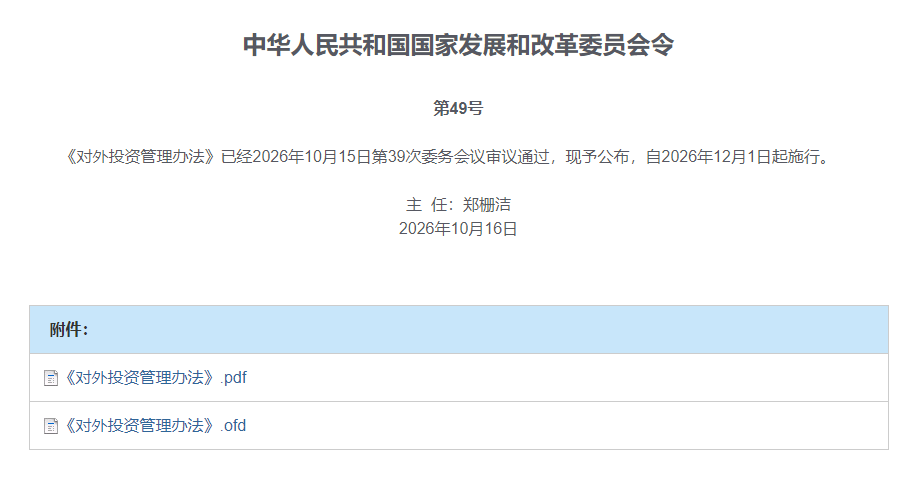
新办法将于2026年12月1日起正式施行,2017年发布的《企业境外投资管理办法》(国家发展改革委令第11号)届时同步废止。
此次修订不仅是对原有管理制度的更新,更是对外投资监管、信息报告、境外风险防范及投资者权益保护等方面的一次系统性完善。
对于正在布局海外市场、设立境外公司、开展境外并购或搭建国际投资架构的中国企业而言,新规意味着:企业需要关注的,不再只是项目启动前的核准与备案,还包括投资实施过程、境外再投资以及投资存续期间的信息报告与风险管理。
那么,第49号令有哪些值得重点关注的变化?企业又该如何提前做好合规准备?
新办法正式实施,企业出海监管有哪些新变化?
01 监管范围进一步明确,投资主体与投资形式更加全面
新办法进一步明确,对外投资不仅包括境内企业的境外投资,也涵盖境内其他组织和居民个人开展的对外投资活动。
从投资形式看,除新设境外企业、增资、股权收购等常见方式外,还包括通过协议、信托等方式控制境外企业或资产,以及通过投入资产、权益、提供融资或担保等方式取得境外相关权益的活动。
这意味着,企业在判断一项安排是否涉及对外投资管理要求时,不能仅依据是否直接设立境外公司、是否发生股权登记等单一因素作出判断。
企业应结合投资主体、资金及资产来源、控制关系、投资路径和实际交易安排,综合判断是否涉及核准、备案或信息报告义务。
特别是通过境外控股公司、特殊目的公司或其他间接投资路径开展业务的企业,应当重视投资链条与实际控制关系的梳理。
02 核准、备案与报告分类管理,合规要求更加系统化
新办法继续实行分类分级管理,企业需要根据投资项目涉及的敏感因素、投资主体、中方投资额及具体投资方式等,判断适用的管理要求。
总体而言:
敏感类对外投资:依法实行核准管理,核准机关为国家发展改革委。
非敏感类对外投资:根据投资主体、投资方式及中方投资额等因素,依法判断适用的备案要求。
境外再投资及其他相关事项:符合规定的,应按要求履行相应的信息报告义务。
投资实施及存续期间:还需关注项目完成或终止报告、重大不利情况报告、年度报告等持续性要求。
需要注意的是,核准、备案与信息报告是不同的管理要求,不能相互替代。完成某一环节,并不当然意味着其他环节的义务也已履行。
对于通过境外企业继续投资其他国家或地区的企业,应特别关注境外再投资的具体报告要求,避免因投资路径复杂、内部信息传递不及时而出现遗漏。
03 信息报告制度进一步完善,合规管理延伸至投资全周期
新办法进一步完善了对外投资信息报告制度,企业需要重点关注以下事项:
第一,境外再投资报告
属于规定报告范围的境外再投资,应按照新办法及相关配套要求履行报告义务。企业应建立境外投资项目台账,及时掌握境外子公司、控股企业及后续投资项目的情况。
第二,项目完成或终止报告
属于规定报告范围的对外投资,应当在投资完成或者终止之日起10个工作日内,通过网络系统提交相应报告。
新办法所称投资完成,包括建设工程竣工、投资标的股权或资产交割、中方投资额支出完毕等情形;投资终止则涉及不再实施投资,或不再拥有相关境外权益等情况。
企业不能简单地以境外公司是否注销,作为判断是否需要报告项目终止的唯一标准。
第三,年度信息报告
投资者应当在每年6月30日之前,通过网络系统提交对外投资信息年度报告,报告截至上一年末的相关投资信息。
第四,重大不利情况报告
在对外投资及其形成的资产、权益存续期间,如果发生外派人员重大伤亡、境外资产重大损失,或境外方面提出可能威胁我国国家利益和国家安全的技术、数据提供或资产处置要求等规定情形,投资者应当立即提交重大不利情况报告。
这意味着,对外投资合规不能只依赖项目申报阶段的一次性工作,还需要企业内部财务、法务、投资及境外业务团队建立持续的信息收集与报告机制。
04 大额项目及特定情形增加前期信息报告要求
新办法对部分金额较大或涉及特定外交关系的项目,设置了前期工作情况报告要求。
根据第四十一条,符合下列情形之一的对外投资,投资者应当在开展重要前期工作10个工作日之前,通过网络系统提交对外投资前期工作情况报告:
中方投资额1亿美元及以上;
关乎我国与有关国家外交关系。
这里需要特别注意,前期工作报告并非所有对外投资项目的普遍要求,而是针对符合上述规定情形的项目。
新办法所称重要前期工作,主要包括向外方政府作出投资承诺、签署投资协议或类似文件,以及其他可能影响我国与有关国家外交关系的前期工作。
因此,对于大型境外并购、重大投资项目及涉及特定国家和地区的投资安排,企业应当尽早识别报告义务,合理安排内部决策、交易谈判及项目推进时间,避免因前期工作安排与报告要求衔接不当而影响项目进度。
05 强化境外风险防范与投资者权益保护
新办法进一步完善了对外投资保护机制,明确投资者及其控制的境外企业应当完善治理结构,建立健全合规经营、内部控制、安全生产及突发事件处置等制度。
企业开展境外投资,不仅需要关注项目能否落地,还需要持续关注投资所在地的政治、安全、法律及经营环境。
在境外资产和权益存续期间,如果发生重大不利情况,企业应及时识别风险,并按照规定履行报告义务。
与此同时,新办法完善了投资者权益保护相关制度。对于境外投资受到外国组织或个人歧视性措施影响,或者遭受不合理剥夺、限制等情况,符合规定条件的,投资者可以依法提出相关请求。
这要求企业在境外投资过程中,不仅要做好前期尽职调查,也应建立境外风险监测、重大事项报告及应急处置机制,提升对突发风险的应对能力。
06 明确法律责任,违规成本与持续合规要求进一步强化
新办法进一步明确了投资者及相关责任人的法律责任,企业应重点关注以下风险:
未按规定办理核准、备案,或提交虚假材料
根据第六十条,投资者未按规定履行核准、备案手续,或者以提交虚假材料、隐瞒真实信息等方式申请核准、备案的,可能面临责令改正、没收违法所得、罚款等处理;拒不改正的,还可能面临停止投资、限期处分股份或资产等后果。
通过恶意分拆项目规避监管
根据第五十八条,投资者通过恶意分拆项目等手段申请核准、备案的,核准、备案机关不予受理或者不予核准、备案,并可对投资者及主要责任人处以警告。
未按规定履行信息报告义务
未按规定报告相关信息的,可能被责令限期改正;情节严重或者逾期不改正的,可能受到警告或通报批评。
违法违规行为还可能影响后续投资
根据第六十二条,对相关处罚决定生效的违法行为人,核准、备案机关可以在3年内不受理其提出的核准、备案申请,或者禁止其在1年以上3年以下的期限内从事对外投资活动。
此外,新办法还明确了专业服务机构在明知或应知投资者违反相关规定仍提供服务,以及出具的报告、意见、证明文件存在隐瞒、虚假记载、误导性陈述或重大遗漏等情况下,可能面临的监管后果。
对企业而言,合规工作的价值不只在于完成一次申报,更在于保障投资项目依法推进,并降低后续经营及再投资过程中的风险。
新规实施前,企业应做好哪些准备?
面对即将实施的新办法,建议有境外投资计划或已持有境外资产的企业,从以下几个方面开展自查。
第一,梳理现有境外投资架构
全面梳理境内投资主体、境外控股公司、境外子公司及后续投资主体之间的关系,明确实际控制关系、投资路径和中方投资额。
第二,复核现有项目的核准、备案及报告情况
检查已开展项目的相关手续是否完整,是否存在境外再投资报告、项目完成或终止报告等事项遗漏,并根据具体项目情况确定后续处理安排。
第三,建立境外投资信息管理台账
将投资项目、投资金额、境外企业股权结构、资金投入、项目进展及重要事项等纳入统一管理,明确内部责任部门与信息报送流程。
第四,完善境外风险监测机制
针对投资所在地的政策变化、经营环境及资产安全等建立日常监测与重大事项报告机制,确保发生规定情形时能够及时识别并采取行动。
第五,提前评估新旧规则衔接问题
新办法将于2026年12月1日起施行。对于正在筹备、申报或实施中的项目,企业应结合项目进度、适用条款及后续配套文件,及时核实具体办理要求,不宜简单地认为所有存量项目都需要重新申报,也不宜假定所有已启动项目均不受新规影响。
骏德集团:助力企业出海,做好境外投资全流程合规规划
随着中国企业加快全球化布局,境外投资已不再只是设立一家海外公司或完成一次跨境付款,而是涉及投资主体安排、境内外架构、项目核准备案、跨境资金及后续运营管理等多个环节的系统性工作。
骏德集团(骏德跨境财税专家)成立于1996年,总部位于香港,在深圳、上海、广州、长沙、成都等地设有团队,长期专注于企业出海及跨境财税服务。
围绕企业境外投资及国际化经营需求,骏德集团可提供以下专业服务支持:
ODI境外投资备案与合规咨询:结合企业投资主体、投资路径、项目情况及相关政策要求,协助梳理办理流程、申报材料与关键事项。
境外公司注册及架构规划:结合企业业务发展、投资目的地和持股安排,协助规划境外主体设立及相关架构。
跨境财税与境外企业合规服务:围绕境外企业日常运营、财务管理、做账审计及税务申报等需求,提供相应的专业服务。
跨境投资全流程协同:从前期方案梳理到项目申报,再到境外企业后续运营,协助企业识别各环节的衔接事项,提升整体合规管理效率。
对于投资路径复杂、涉及多个境外主体,或需要统筹境内外多项专业服务的企业,提前开展整体合规评估,有助于减少信息遗漏与流程衔接问题,为后续国际化经营打好基础。
结
语
国家发展改革委第49号令的正式发布,进一步完善了对外投资管理与保护制度,也对企业境外投资的全周期合规管理提出了更系统的要求。
对于计划出海的企业而言,合规工作应当前置;对于已经开展境外投资的企业而言,也有必要重新审视现有投资架构、信息报告及风险管理机制。
政策变化带来的不仅是新的合规要求,也是企业完善境外投资管理体系的重要契机。
骏德集团将持续关注对外投资相关政策及配套文件的发布与实施,为中国企业出海提供专业、高效的跨境财税及投资合规服务,助力企业稳健布局全球市场。
政策依据:
国家发展改革委令2026年第49号《对外投资管理办法》
国家发展改革委有关负责同志就《对外投资管理办法》答记者问
(本文根据已公布的政策文件整理,仅供企业合规参考,不构成针对具体项目的法律意见。具体办理要求以正式法规、配套文件及主管部门执行口径为准。)
关于骏德
骏德集团成立于1996年,总部位于中国香港,专注于跨境企业服务与全球财税管理。集团拥有由中国内地及香港、新加坡、美国、英国、加拿大等地区的专业服务团队,团队成员包括执业会计师、税务师、律师及高级管理顾问,为企业提供香港及海外公司注册与开户、公司年审、做账审计、税务申报、离岸豁免、ODI境外投资备案、全球税务及企业架构规划等一站式服务。
凭借多年积累的跨境服务经验,骏德集团已为众多上市公司、国资企业及出海企业提供专业服务,并与全球顶级投行、中国内地及香港、新加坡等境内外银行、专业机构建立长期合作关系,为企业全球化布局提供专业、高效、合规的服务支持。
骏德集团|骏德跨境财税专家专注跨境财税与全球企业服务,助力中国企业合规出海、全球布局。

